
NAND 供应紧张,但市场并非全面缺货 #
TrendForce 7 月发布的 2026 年 NAND Flash 更新估计,市场将在 2026 年全年持续供不应求,供应压力可能在 2027 年下半年开始缓解。这一预测很重要,但不应被解读为所有 NAND 产品的统一到期日。
所报告的失衡是市场层面的 bit 预测。2027 年末供需平衡转正,意味着 NAND bit 总产出增速快于总需求。这并不保证某一特定 raw NAND 裸片、企业级 SSD、eMMC、UFS 器件、工业温度等级或固件认证模块能够立即供货。
因此,对采购方而言,有用的结论不是“等到 2027 年末”。而是未来几个季度可能仍对产能配额敏感,而最终的复苏很可能在不同产品细分市场以不同时间到来。
为什么供应商无法快速增加 NAND 产出 #
TrendForce 指出近期供应增长面临两项制约。现有晶圆厂空间仍然有限,且主要存储制造商正优先投资 DRAM,因为 AI 基础设施吸收了 HBM 和服务器内存产能。因此,NAND 供应商严重依赖制程迁移、更高层数和每片晶圆更高的 bit 产出,而非快速增加投片量。
这种方式可以提高总 bit 供应,但其效果并不等同于新增一座完全认证的替代工厂。向更新一代 NAND 迁移还会改变裸片特性、控制器要求、固件验证,有时还会改变低密度产品的经济性。更多 bit 可以进入市场,而某一传统密度或长生命周期器件仍然难以替代。
TrendForce 预计,韩国、美国和日本供应商将在 2027 年继续升级现有生产并有选择地扩建现有设施。它还预测,中国 NAND 供应商设备安装增加,可能将其在全球 NAND bit 产出中的份额提升至接近 19%。这些是预测,并非有保证的生产或认证时间表。
AI 服务器正在改变 NAND 需求结构 #
需求端正日益由服务器而非消费设备主导。TrendForce 估计,服务器已占 NAND Flash bit 需求的超过 40%。其应用预测显示,服务器份额将从 2026 年的 44.2% 升至 2027 年的 51.1%,而 PC、移动、游戏主机及其他份额则变小。
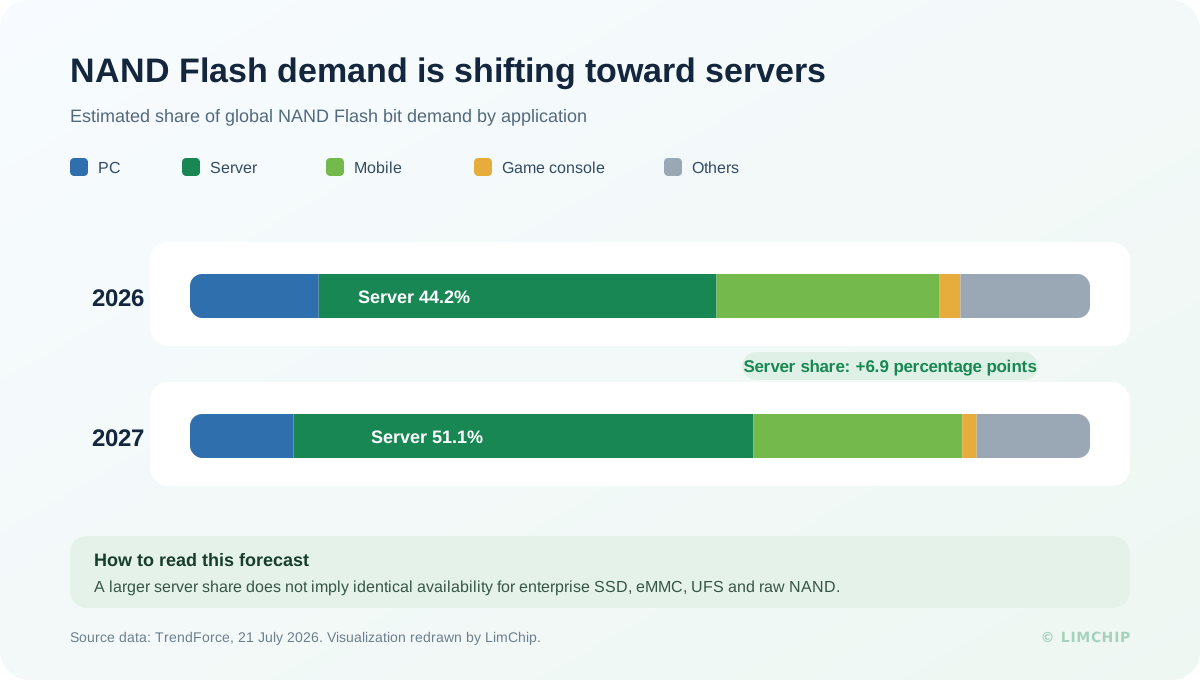
这一转变并不意味着消费级 NAND 需求消失。TrendForce 表示,智能手机和笔记本电脑合计仍占 bit 需求的近 40%,因此消费端出货疲软可能显著抵消服务器增长。TrendForce 预测,2026 年智能手机产量同比下降 15%–20%,笔记本电脑出货下降约 10%,且这两类产品在 2027 年仍将承压。
与此同时,新的 Intel 和 AMD 服务器平台出货预计将在 2026 下半年加速。TrendForce 预测全年服务器出货同比增长 17%,随后在 2027 年随着服务器 CPU 制约缓解以及长期内存协议改善组件供应而实现更强增长。每个数字都是市场预测,不应被视为某一平台或供应商已确认的出货结果。
为什么 2027 年末可能看起来更平衡 #
TrendForce 估计,2026 年 NAND 供应缺口约为 4%–5%。其模型预计到 2027 年下半年转为供过于求,原因是制程迁移和新设备带来供应增加,而消费需求依然疲弱。因此,以下三股力量必须共同发挥作用:
| 预测驱动因素 | 如何缓解市场紧张 | 哪些因素可能推迟缓解 |
|---|---|---|
| 每片晶圆 bit 产出提高 | 现有晶圆厂释放更多产能 | 制程迁移、良率或认证延迟 |
| 中国新增产出 | 扩大全球 bit 供应 | 设备爬坡和客户认证时间 |
| 手机和笔记本需求疲弱 | 减少消费级 NAND 的竞争 | 设备换机周期强于预期 |
| 服务器需求持续增长 | 支撑企业级需求和供应商投资 | AI 需求可能比预期更快吸收增量产出 |
因此,这一预测是有条件的。AI 存储需求更强、制程转换更慢或供应商保持自律,都可能延长供应紧张。反之,服务器投资减弱或产能爬坡加快,则可能使供需更早恢复平衡。
Raw NAND、eMMC、UFS 和 SSD 不会同步复苏 #
“NAND Flash”涵盖多个采购市场,各自的认证和替代壁垒并不相同。
| 产品领域 | 主要依赖 | 供应紧张时采购方的风险 |
|---|---|---|
| 企业级 SSD | 控制器、固件、耐久性、外形规格和服务器认证 | 即使晶圆总供应量改善,配额仍可能紧张 |
| 客户端 SSD | 容量、控制器和 OEM 验证 | 消费端疲软可能使供应更早改善,但更换 BOM 物料仍需测试 |
| eMMC 和 UFS | 管理型 NAND 固件、封装、速度等级和主机兼容性 | 容量相同并不代表可以直接替换 |
| 裸片 SLC/MLC/TLC NAND | 接口、几何尺寸、ECC、耐久性和生命周期 | 供应商转向新制程后,传统容量可能收紧 |
| 工业和汽车存储 | 温度等级、数据保持能力、耐久性和变更控制 | 认证和生命周期要求可能使实际缓解延后 |
解读市场新闻时,这一区别很重要。NAND 合约价整体下跌,并不会自动让一款固件已通过认证的工业 eMMC 器件恢复供应。同样,企业级 SSD 缺货,也不代表每一款串行 NAND 或消费级存储卡都买不到。
库存信号仍然不一 #
TrendForce 称制造商库存相对偏紧。但模块厂商的库存有所增加,原因是消费需求疲软拖慢了出货;其他采购方群体的库存则仍较可控。
这种分化会带来误导性的现货市场信号。分销商可能显示有可用模组,但底层 NAND 代际仍然紧张;也可能报出一个看似充足的存储容量,却不匹配客户的控制器、固件或耐久性要求。买家应把实物库存与可执行、已批准的库存区分开来。
未来几个季度的 RFQ 与采购核查 #
在批准 NAND 相关供应之前,应记录足够细节,以便把实际器件与宽泛的市场类别区分开来。
- 提供完整料号,包括容量、封装、速度和温度后缀。
- 说明需求是裸 NAND、eMMC、UFS、SSD 还是定制模组。
- 对于托管型 NAND,在接受替代品之前,先与工程团队确认控制器和固件限制。
- 对于裸 NAND,记录接口、页/块几何结构、ECC 要求、耐久性目标和已批准的裸片版本。
- 确认可执行数量、批次数量、日期码、包装方式和存储条件,而不是只看库存标题数字。
- 询问该报价的依据是实物库存、已排定的工厂产能配额,还是未经确认的交期估算。
- 对于工业和汽车项目,纳入温度、保持力、设计验证和产品变更通知要求。
| 市场信号 | 买家的实际应对 |
|---|---|
| 企业级 SSD 需求依然强劲 | 按确切的已认证型号确认产能配额和交付 |
| 消费类模组库存累积 | 不要假设同样的供应情况适用于嵌入式或工业 NAND |
| 供应商制程迁移加速 | 重新核查裸片版本、控制器固件和 ECC 兼容性 |
| 预测指向 2H27 缓解 | 在已批准供应实际改善之前,维持替代来源工作 |
采购要点 #
对 7 月展望最站得住脚的解读是,2026 在全市场层面仍是短缺之年,而更广泛缓解的概率在 2027 下半年上升。这是一个规划窗口,不是采购承诺。
已围绕特定企业级 SSD、eMMC、UFS 或裸 NAND 料号批准的项目,应继续监控产能配额、固件和生命周期风险。新设计应避免仅按容量和接口进行认证。产品越接近工业、汽车或服务器工作负载,版本控制、耐久性证据和可追溯性就越重要。
对于 RFQ,请发送确切的存储料号、目标数量、所需日期码或生命周期窗口、应用、温度等级以及任何固件或认证限制。供应情况、批次状况和交付仍应在采购时确认。