
简要回答:DRAM 正进入一个更长、更紧的周期 #
DRAM 历来是繁荣与萧条交替的行业:一年短缺,两年过剩,接着又是一轮价格暴跌。但 2026 年的情况有所不同。AI 数据中心的建设、HBM 产能扩张以及 DDR5 升级浪潮,正推动整个行业进入更长期的供应受限、更高的资本密集度,以及长期供应协议发挥更大作用的阶段。
这对供应商及其设备厂商来说是好消息。对元器件采购方而言,这意味着交期、合同结构和第二供应源规划需要比典型下行周期中投入更多关注。本文解释这一转变背后的机制,以及采购团队在下单前应核实哪些事项。
在本文中,我们区分三类信息来源:供应商官方信息(来自厂商页面的产品和技术细节)、行业估算(来自 SEMI、WSTS 的预测及分析师评论),以及 LimChip 采购分析(我们为元器件采购方提供的解读)。未注明来源的数据为行业估算或规划假设,并非经核实的供应商数据。
AI 正在重塑需求结构 #
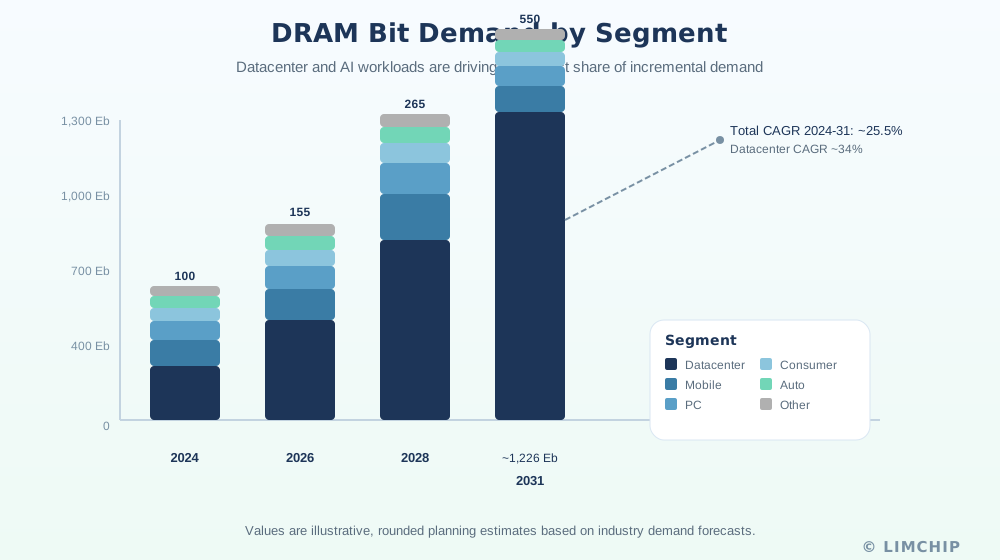
AI 基础设施改变了 DRAM 比特的流向。超大规模数据中心——微软、谷歌、Meta、亚马逊及类似运营商——目前占据增长最快的需求份额。行业预测显示,到 2030 年,AI 数据中心的电力需求将大幅增长,但具体水平因工作负载、部署模式和电力核算方法而异。这些买家资产负债表雄厚、项目周期长,因此其采购的价格弹性低于消费级 PC 或智能手机需求。
智能体 AI 又增添了新的变数。在单次推理流水线中,CPU 主要充当薄薄的编排层,GPU 承担主要工作。而在智能体工作负载中,模型要规划、路由、调用工具、解析输出,并在多个步骤中管理状态。这使 CPU:GPU 的配比从大约 4:1 转向更接近 1:1。每颗加速器需要更多 CPU 周期,意味着每个机架需要更多 DDR5 和 LPDDR5,而不仅仅是更多 HBM。
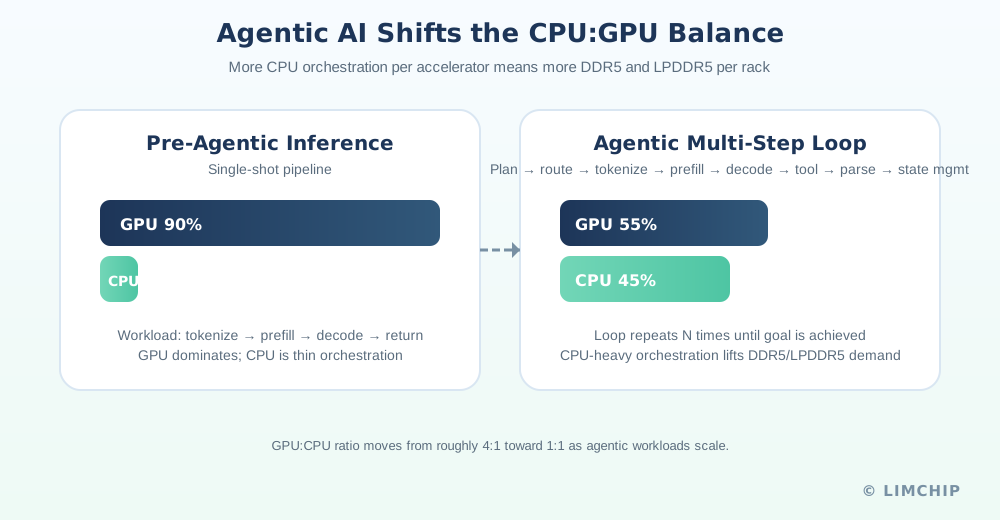
这意味着 AI 提振的是整个 DRAM 堆栈,而不仅仅是附着在 GPU 上的高带宽内存。
三股力量使市场保持紧张 #
1. AI 需求持续增长 #
训练集群仍在持续扩张,但推理正成为更大的驱动力。智能体系统、检索增强生成和多模态服务都会在内存中保留更多状态,每用户、每工作负载的 DRAM 用量随之上升。超大规模厂商提前数年锁定供应,因为建设一旦停滞,代价比高价买内存更高。
2. 新增产能来得慢 #
DRAM 晶圆厂的资本支出在 2024 年开始回升,2025 年进一步扩大,并延续到 2026 年。问题在于,新建晶圆厂从动工到投产大约需要三年。今天投下的晶圆,主要影响 2027 年及以后的供应。在那之前,行业只能靠已建成的产能撑着。也正因如此,行业预测显示晶圆产量到 2031 年将大幅增长,而近期供应依然紧张。
3. HBM 给晶圆供应带来沉重的“税负” #
高带宽内存是最受关注的话题,但它对主流 DRAM 的影响很容易被低估。HBM 裸片更大,封装更先进,良率也低于标准 DRAM。因此,同样一片晶圆,分给 HBM 所能产出的可用比特数远少于分给大宗 DDR5。业内俗称 HBM 税:每一片 HBM 晶圆都占用了本可供应 PC、移动或服务器 DIMM 的产能。
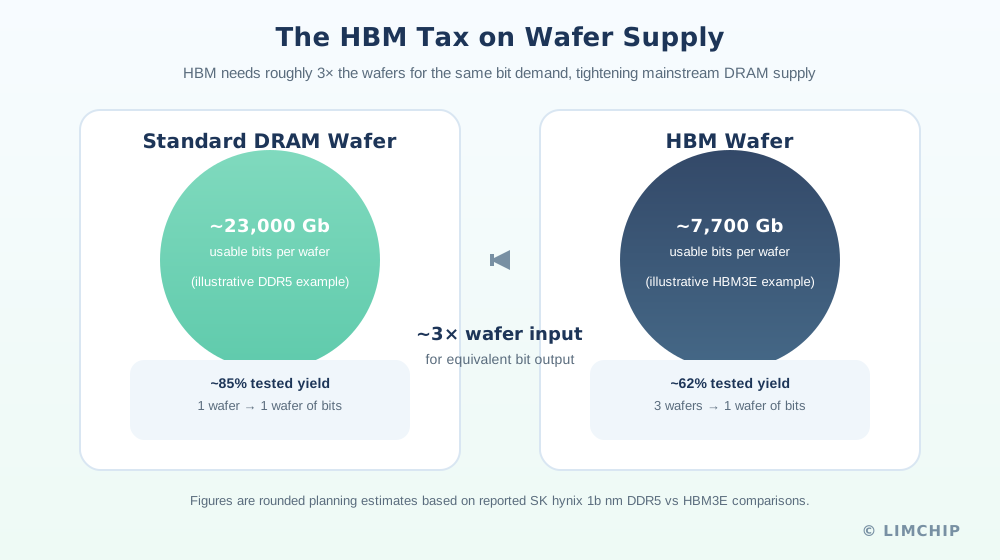
随着 HBM 产能扩张,晶圆被从主流 DRAM 抽走,其他产品的供应随之趋紧。因此,即使 AI 之外的整体比特需求看起来平平,DRAM 价格仍能保持坚挺。
HBM:价格与利润率的拐点 #
行业观察人士普遍认为,HBM3E 是当前 HBM 的主要出货世代,而 HBM4 已开始爬坡;具体组合因供应商和季度而异。HBM 产品更复杂,制造成本明显高于标准 DRAM。行业估算认为,HBM 成本约为同等 DDR5 比特的三倍,但 HBM 定价尚未完全反映这一差距。行业定价估算预计,随着 HBM4 产量扩大,HBM 价格将向标准 DRAM 定价的两倍、并最终三倍靠拢,使 HBM 利润率恢复到足以支撑其资本和研发投入强度的水平。
对买家而言,近期 HBM 的关键主要是产能配额,而非现货价格谈判。领先供应商正将 HBM 供货量与云客户的长期合同绑定,而且裸片正日益针对每个加速器平台定制。这使得寻找第二供应源比大宗 DDR5 更难。
标准 DRAM 并未被落下 #
HBM 备受关注,但 DDR5 和 LPDDR5 的需求同样超出单纯的 PC 或智能手机换机周期所能解释的水平。服务器 CPU 升级、智能体 AI 编排以及内存带宽扩展,都要求更快、更高密度的 DRAM。服务器从 DDR4 向 DDR5 的迁移已全面展开,LPDDR5 也正在成为高端边缘设备和具备 AI 能力的移动平台的标准配置。
长期供应协议同样正在成为这些产品的常态。这种模式让买家获得供货量的确定性,但也降低了抓住价格大幅下跌机会的可能性。这也意味着买家需要准确理解所承诺的内容:价格、数量、交付窗口,以及需求变化时如何处理。
长期协议正在改变周期 #
当大型云客户签署多年期内存合同时,他们用价格波动换取供应确定性。正因如此,许多分析师预计 DRAM 营业利润率将稳定在高于 2010 年代的水平。HBM 占比高的产品组合可能支撑比传统大宗 DRAM 更高的利润率,但实际利润率取决于定价、良率、产品组合和合同结构。
对采购来说,LTA 是双刃剑:供应紧张时能保住货源,但市场一旦转向,买家可能被高价锁死。关键是在谈判中争取灵活性——数量区间、再平衡权利,以及在技术过渡(如 DDR5 转 DDR5X、HBM3E 转 HBM4)上写明条款。
资本支出正流向设备与材料 #
DRAM 扩产周期不只是存储厂商的事。晶圆制造设备是 DRAM 资本支出中占比最大的一块,主要供应商仍是 Applied Materials、ASML、Lam Research、Tokyo Electron 和 KLA。随着存储厂商推进到 1a、1b、1c 级节点(各厂商命名不同,向 1d 演进的路线也不统一),光刻、沉积和刻蚀设备的构成正转向更先进、更昂贵的机型。
材料同样关键。HBM 的先进封装需要新的基板、热界面材料和中介层供应链。玻璃基板目前仍是未来选项,但围绕更高堆叠层数和更好信号完整性的路线图讨论中已经提到它。
中国与 CXMT:产能增长,差距仍在 #
业内对 CXMT 未来产能和有效位元产出的估计不一。买家应关注制程节点、良率、产品认证和实际出货量,而不只是看晶圆开工公告。晶圆开工增加,并不等于有竞争力的位元供应按同样幅度增加;设备获取渠道也持续影响着究竟有多少有效产能真正进入市场。
对买家来说,这意味着两点。第一,中国来源的 DRAM 在成熟节点和主流节点上的影响,仍会大于 HBM 或最先进 DDR5。第二,地缘政治对设备的限制可能比单看产能数字所预想的更快改变供应,所以买家应关注具体节点的可用性,而不只是晶圆总产能。
买家现在该怎么做 #
2026 年的 DRAM 市场,不是一句“缺货”就能说清。它正在发生结构性转变:资本投入更高、交期更长、合同配额更多。以下是给买家的实用清单:
| 核对项 | 需要核实的内容 |
|---|---|
| 技术节点 | 确认所报型号是否处于适合你平台的正确节点(DDR5 与 DDR4、HBM3E 与 HBM4、LPDDR5X)。 |
| LTA 条款 | 审查价格区间、数量承诺、再平衡条款,以及下一代 DRAM 的过渡规则。 |
| 产能配额 | 对于 HBM 和高密度 DDR5,询问供应商产能配额,以及该数量是已承诺还是仅预测。 |
| 日期码窗口 | 供应紧张使较老日期码更常见;确认你的应用可接受的年/周范围。 |
| 可追溯性 | 坚持要求完整的批次文档,尤其是定制封装常见的 HBM 模组。 |
| 第二供应源 | 尽早梳理替代供应商;通用 DRAM 的选择比 HBM 或定制服务器模组更多。 |
| 终端市场风险 | 确保你的预测与细分市场匹配——数据中心需求在结构上不同于消费级 PC。 |
| RFQ 清晰度 | 明确具体型号、目标数量、日期码范围、包装和目的地。模糊的 RFQ 只会得到模糊的产能配额。 |
哪些因素可能进一步延长这一周期 #
大多数预测都把目光放在 AI 服务器和大模型训练上。下一层需求——人形机器人、物理 AI、工业自动化、边缘 AI 推理——才刚刚开始进入预测模型。如果这些市场扩张得比预期更快,DRAM 需求可能超出当前预测,供应紧张期也会比市场目前定价所反映的持续更久。这属于尾部风险,但对采购规划来说确实存在。
对元器件买家的结论 #
DRAM 已不再只是周期性大宗商品。AI 基础设施、HBM 扩产以及向 DDR5 的过渡,正推动这个行业进入利润率更高、供应紧张期更长的周期。对买家来说,要盯紧的是配额、LTA 执行力度和技术节点是否明确。最低报价不再是唯一指标;真正该问的是,当你的生产计划需要时,供应能不能真的到位。
如果你正在核算存储 BOM,或需要协助锁定 HBM、DDR5、LPDDR5 供应,请把目标型号和数量发给我们。我们可以帮你核对配额渠道、日期码范围和替代供应源。
来源 #
- Samsung DRAM 官方产品信息。
- SK hynix HBM 官方产品信息。
- Micron DRAM 官方产品信息。
- SEMI World Fab Forecast。
- WSTS Semiconductor Market Forecast。
- 原始中文市场材料,由 LimChip 改写并独立组织。
以上供应商链接仅提供产品和技术信息,并非市场份额或利润率数据的来源。本文中的市场规模、CAGR 和价格水平数字,除非明确标注为供应商官方声明,否则均属行业估计或规划假设。本文对供应商官方信息、行业估计与 LimChip 采购分析分别加以区分;本文由 LimChip 独立撰写,并非原始材料的翻译或转载。