
南亚科技正在采取不同的 DRAM 产品组合策略 #
三星、SK 海力士和美光正将越来越多的投资、工程资源和先进产能投向 HBM、服务器 DDR5 及其他高价值产品。南亚科技则选择了不同的定位:继续填补 DDR4 和 LPDDR4 的供应缺口,同时构建较新的 DDR5 和 LPDDR5 产品组合。
在南亚科技 2026 年第二季度财报电话会议上,管理层表示 DDR4 和 LPDDR4 合计约占出货量的 70%,DDR5 和 DDR3 各约占 10%。书面财报未公布这一出货结构,但确认南亚科技继续供应 DDR5、LPDDR5/5X、DDR4、LPDDR4/4X、DDR3 和 LPDDR3。
这并不只是一家供应商拒绝转向更新世代。这是对异常市场的商业回应:领先的 DRAM 制造商正优先发展 AI 和服务器产品,而庞大的存量装机基础仍然需要较旧的存储世代。
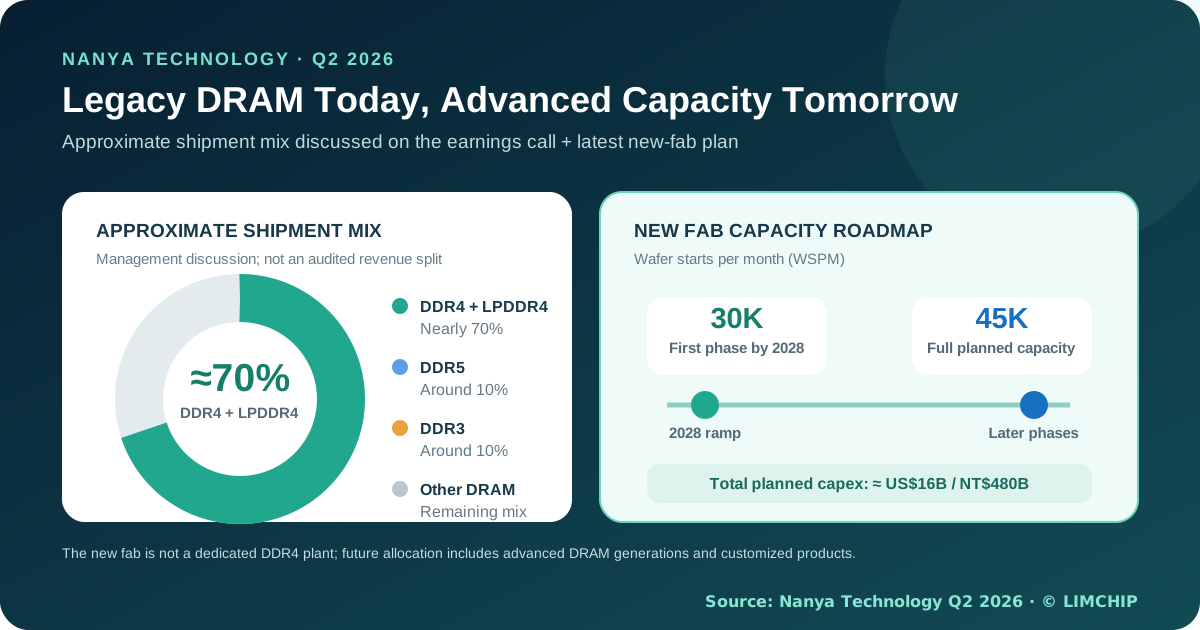
| 产品组 | Q2 电话会议中提到的南亚科技大致出货结构 | 当前定位 |
|---|---|---|
| DDR4 + LPDDR4 | 接近 70% | PC、消费电子、网络、工业和嵌入式平台的主流供应 |
| DDR5 | 约 10% | 较新的服务器/客户端产品,也是未来扩展产品组合的平台 |
| DDR3 | 约 10% | 难以重新设计的传统设备和长生命周期设备 |
| 其他 DRAM | 剩余份额 | LPDDR5/5X、LPDDR3 和定制产品 |
这些百分比来自管理层的大致说法,并非经审计的产品收入表。出货结构也不等于收入结构:不同产品的密度和平均售价可能相差很大。
为什么 DDR4 需求没有消失 #
DDR5 的采用率在上升,但内存世代更替不会一夜之间替换掉存量装机。DDR4 时代的英特尔客户端平台、AMD 的 AM4 生态、工业计算机、网络设备、机顶盒、显示器和嵌入式系统还能继续服役很多年。在役设备补料、容量升级以及已认证设计的持续生产,都会消耗 DDR4。
LPDDR4 和 LPDDR4X 在成本敏感的移动、汽车、网络和嵌入式设计中同样长期占有一席之地。这些客户看重的往往不是新一代内存带来的带宽提升,而是经过验证的固件、稳定的信号完整性和长期积累的认证记录。
| 需求来源 | 为何仍依赖 DDR4/LPDDR4 | 采购影响 |
|---|---|---|
| 存量 PC 和工作站 | CPU 与主板内存控制器按世代固定 | 购买前确认模块类型、rank、密度和平台限制 |
| 工业和嵌入式系统 | 重新设计和重新认证的成本可能高于存储本身 | 按已认证的完整订购代码规划生命周期需求 |
| 网络和消费设备 | 现有 SoC 可能仅支持 DDR3/DDR4 或 LPDDR4 | 未经工程评审,不要替换世代或组织方式 |
| 汽车项目 | 认证、温度等级和可追溯性要求延长了生命周期 | 适用时要求汽车级和批次文档 |
| 设备维护与补料 | 主流生产转移后,原始硬件仍在部署 | 检查日期码、存储历史、包装和可焊性 |
供应侧的变化比需求侧更快。HBM 占用先进晶圆产能和封装资源,服务器客户则通过更长期的协议锁定 DDR5 和 HBM。南亚科技表示,AI 和通用服务器需求强劲,正在挤压 PC、智能手机、汽车和消费电子的存储供应。
这为愿意继续生产成熟产品的供应商留出了空间。竞争对手削减 DDR4 和 LPDDR4 产量时,南亚科技即便规模比不上全球三大 DRAM 厂商,也能获得定价权,并保持对客户的吸引力。
Q2 业绩显示定价对业务的改变有多强烈 #
南亚科技公布 Q2 2026 营收为新台币 825.5 亿元,环比增长 68.2%。平均售价环比上涨超过 60%,而位元出货量持平。毛利率达到 79.5%,净利润为新台币 501.9 亿元。
这些数字提醒人们,不应将营收增长等同于出货量增长。本季度的改善主要来自更高的定价,而非出货位元的可比增长。
| Q2 2026 指标 | 报告结果 | 解读 |
|---|---|---|
| 营收 | 新台币 825.5 亿元 | 环比增长 68.2% |
| 平均售价 | 环比上涨超过 60% | 营收和利润率改善的主要驱动因素 |
| 位元出货量 | 环比持平 | 供应量未随营收扩大 |
| 毛利率 | 79.5% | 反映异常的定价和产品市场状况 |
| AI 基础设施和服务器营收 | 2026 年上半年占总营收超过 20% | 南亚科技并非只是传统存储供应商 |
| 2026 位元出货目标 | 同比增长高十位数百分比 | 公司前瞻性目标,并非保证产量 |
管理层预计 Q3 经营业绩将进一步改善,并表示未来几个季度经营表现有望保持稳健。公司还预计供应紧张将持续数个季度。以上均为前瞻性陈述,不应视为对价格走势的保证。
新晶圆厂:到 2028 年实现每月 30,000 片晶圆投片量 #
南亚科技的新晶圆厂是最重要的中期供应变量。第一阶段计划到 2028 提升至每月 30,000 片晶圆投片量。完整计划产能为 每月 45,000 片晶圆投片量,预计总资本支出为 160 亿美元,包括建设费用。
| 新晶圆厂里程碑 | 公司当前计划 |
|---|---|
| 第一阶段产能 | 每月 30,000 片晶圆投片量 |
| 第一阶段时间 | 到 2028 提升 |
| 完整计划产能 | 每月 45,000 片晶圆投片量 |
| 计划总投资 | 约 160 亿美元 / 新台币 4800 亿元 |
| 制程路线图 | 1C、1D、1E 和 EUV 开发 |
更新后的 160 亿美元估算高于项目在 2021–2022 年推出时宣布的 300 亿新台币计划。买家应使用最新的 Q2 2026 指引,而不是将旧预算与当前产能计划混用。
不应把这座晶圆厂说成专做 DDR4 的工厂。南亚表示,它将支持广泛的 DRAM 产品组合,并正在开发更新的 10nm 级工艺、DDR5、LPDDR5 和定制化 AI 产品。未来产能释放后,产品如何分配将取决于验证结果、定价和客户协议。
这对 DDR4 供应前景意味着什么 #
南亚的策略降低了 DDR4 突然断供的风险,但并没有重建原来的供应格局。一家规模更小的供应商,无法完全补上三星、SK hynix 和美光转移走的每一片晶圆。2028 年才投产的晶圆厂,也解决不了未来几个季度就要交付的采购需求。
所以,市场既不会“DDR4 已经消失”,也不会“DDR4 供应无忧”。实际局面是市场更窄、供应商更集中,价格和交期都可能持续波动。现货价暂时下跌,与特定密度、组织方式、速度和等级的合约供应紧张,可能同时存在。
实际采购核查 #
- 按完整料号、密度、组织方式、速度等级、封装和温度等级预测需求。
- 将模块需求与分立 DRAM 需求分开;两者的供应链和设计验证风险不同。
- 确认报价对应的是原厂新货、授权渠道库存还是独立市场物料。
- 购买前索取日期码、批次拆分、包装状态、可追溯性和存储历史。
- 不要仅因为也标注为 DDR4,就批准不同的裸片版本、组织方式或速度。
- 将生命周期采购与 DDR5 重新设计的工程成本和设计验证时间进行比较。
- 避免一刀切的“立即购买”决策:根据消耗量、安全库存和可验证供应来锁定关键已批准料号。
对于长生命周期产品,最好的应对不是恐慌性采购,而是梳理 已批准的 BOM,找出最不可替代的存储器料号,并在短缺波及生产之前确认 实际供货配额。
来源与方法 #
- Nanya Technology,Q2 2026 投资者会议演示和财报发布,2026 年 7 月 10 日。
- Nanya Technology Q2 2026 财报电话会议管理层讨论,用于了解大致的产品出货结构。
- Nanya Technology 新晶圆厂披露,用于了解更新的产能和资本支出计划。
购买前应确认市场供应情况、价格、日期码和批次状态。公司的产能计划和展望声明可能随客户协议、设备安装、工艺验证和市场状况而变化。