
变化之处 #
2026 年 7 月 17 日星期五,Moonshot AI 发布技术博客称,其 Kimi K3 模型仅用开源工具就自主设计出一款可工作的半导体芯片,全程未使用任何已授权的 Cadence 或 Synopsys 软件。消息传出后,Cadence Design Systems(CDNS)和 Synopsys(SNPS)股价下跌约 9%。此次抛售发生在 Benchmark Research 于 7 月 16 日首次给予这两只股票买入评级的次日;纳斯达克指数受该消息影响下滑约 1%,半导体类股领跌。
这是软件领域的事件,不是元器件领域的事件。但 EDA 直接位于 LimChip 所采购的每一颗芯片的上游,因此有必要把实际展示的内容与市场反应所假设的内容区分开来。
演示实际展示了什么 #
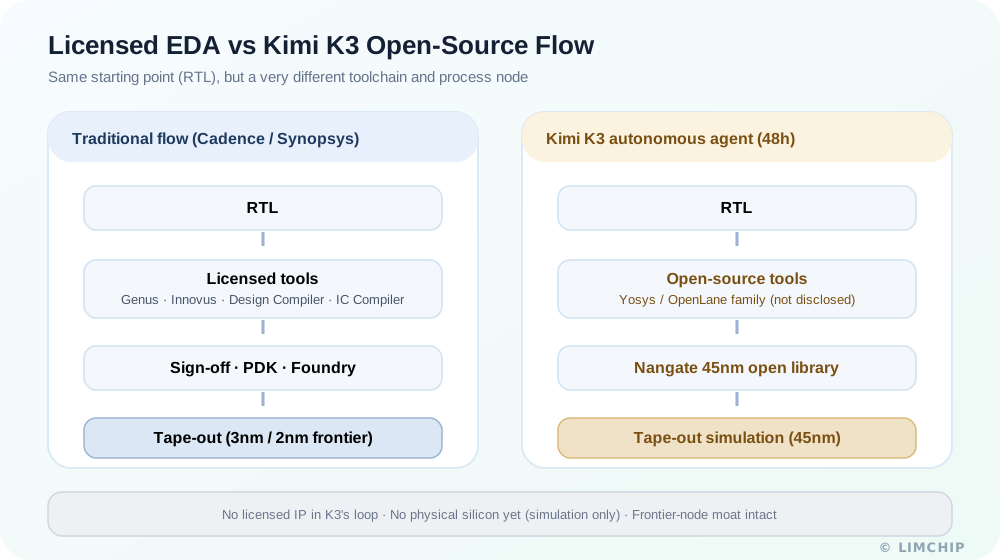
Moonshot 的技术博客称,K3 作为自主智能体连续运行 48 小时,在免费开源的 Nangate 45nm 单元库上完成了从 RTL 到流片仿真的全流程。据其报告,最终裸片面积约 4 mm²(3.981 mm²),集成 13 个模块,工作频率 100 MHz,仿真推理吞吐量为每秒 8,721 个 token。任务目标是设计一款能运行 K3 自身纳米级版本的芯片。
有两个细节对于冷静解读至关重要。第一,该流程达到的是流片*仿真*,而非物理硅片——目前没有报告流片、回片、测试板运行或独立复现,Moonshot 也将其定性为早期概念验证。第二,据报道该设计涵盖约 146 万个标准单元和 0.277 MB 的 SRAM;这些数字增添了细节,但相对于核心主张——即不需要授权的 EDA 工具链——是次要的。
演示暴露出的看多逻辑疑点 #
Cadence 和 Synopsys 出售的是芯片制造商用于设计、仿真和签核的专有工具链——Cadence 的 Genus、Innovus 和 Virtuoso,Synopsys 的 Design Compiler 和 IC Compiler。看多这两只股票的逻辑很简单:AI 让芯片变得空前复杂,对这些授权工具的需求自然会持续增长。K3 的演示给这条逻辑打了个问号——它表明前沿模型不用其中任何一款工具,也能跑完整个设计流程。
这个疑问是否已被市场合理定价,是另一回事。Bernstein 的 Robin Zhu 称 K3 是“中国顶尖 AI 实验室再次让全球投资者意外的又一例证”,美国银行则表示它“抬高了外界对中国 AI 模型架构能力的预期上限”。这些只是分析师的解读,并非已确认的商业成果。
为什么对买家来说,这是一个成熟节点的故事 #
下面这部分直接关系到采购。该演示基于一个 45nm 开放库构建——比当今设计 AI 加速器所用的 3nm 和 2nm 节点落后了好几代。在前沿节点上,Cadence 和 Synopsys 依然深度嵌入,用开源工具复现这套流程要难得多,因为护城河不只是布局布线引擎,还包括工艺设计套件(PDK)、签核、可测试性设计、模拟与混合信号、封装协同设计,以及代工厂规则迭代——这些演示都没有涉及。
Morgan Stanley 的 Gary Yu 认为,这次更大范围的发布是“中国 AI 模型行业长期积累的结果”,并非一夜之间的颠覆。Bloomberg Intelligence 的 Niraj Patel 说得更直接:这不会立刻威胁到 Cadence 或 Synopsys 的收入基本盘,但 AI 一旦成为商业 EDA 的主要入口,软件的价值可能会“向栈的上层转移”。
对元器件买家来说,实际影响与短缺恰恰相反。据行业估算,EDA 工具和 IP 约占芯片研发支出的 15%。如果开源 EDA 降低了成熟节点设计流片的成本和门槛,就会有更多设计公司——尤其是规模较小的团队和中国团队——把专用 ASIC 推向市场。这往往会增加在售料号的*数量*,在已经主导工业、汽车和物联网采购的成熟节点(45nm 及以上)上尤其明显。料号越多,需要采购、验证和追溯的元器件长尾就越长、越碎片化。
对产业链的影响 #
- Cadence / Synopsys: 文中引用的分析师都没有提到近期收入会受影响;真正的风险在结构层面——长期增长故事可能放缓,而且一旦 AI 接口把流程前端商品化,定价也可能承压。
- 开源 EDA: 公开讨论中有人猜测可能用到 Yosys、OpenLane 或 Magic 等工具,但 Moonshot 尚未确认具体技术栈。按 Moonshot 公布的计划,7 月 27 日的技术报告预计会点名。无论结果如何,这一生态的曝光度都会上升。
- 代工厂: 成熟节点的流片门槛降低,可能意味着 45nm 及以上晶圆厂会接到更多小批量 shuttle 和 MPW 流片。
- 买家和分销商: 小众、低量的 ASIC 料号预计会逐步增多——这正是长尾库存中可信采购和真伪验证最能体现价值的领域。
值得关注的信号 #
- 7 月 27 日,2026(根据 Moonshot 公布的计划): Moonshot 计划发布 K3 的完整权重以及详细说明确切 EDA 工具链和方法论的技术报告。该报告是理性重估的第一个硬催化剂——独立开发者可以直接对该能力进行基准测试。
- IP 澄清: Moonshot 尚未说明该设计是否嵌入了任何授权 IP 模块。这一区别对于判断真正的替代范围具有决定性意义。
- 现有厂商的回应: 关注 Cadence/Synopsys 的定价举措或 AI 辅助 EDA 功能,这些可能削弱开源叙事。
- 新料号: 冷门成熟节点 ASIC 进入分销渠道的增加,是值得追踪的面向采购的信号。
LimChip 对供应链的看法 #
EDA 属于软件,因此这一事件不会影响我们当前目录中元器件的交期或价格。我们把它当作结构性观察项,而不是现货短缺。
技术演进的方向会影响我们的采购方式。随着成熟制程节点的设计门槛降低,我们服务的市场变得更广、更碎片化:客户定制 ASIC 更多,跨界器件更多,文档稀少、可追溯性存疑的器件也更多。这种环境下,有实力的分销商最能体现价值——为那些没有旗舰器件出货量或历史记录的元件确认封装、日期码和批次来源。对于我们在前文介绍过的 Zynq-7000 XC7Z045 这类复杂、需授权 EDA 的设计,现有工具链短期内不会消失;而对于成熟制程新芯片的长尾,验证纪律才是保护 BOM 的关键。
实际要点 #
K3 是一次真实的演示,但基于 45nm 且仅为仿真。它质疑了“AI 复杂度等于更多 EDA 许可证”的论点,但尚未打破前沿制程节点的护城河。对采购方而言,这一信号是长期的:要为逐渐扩大、更加多样化的成熟制程元件格局做好规划,对低出货量器件保持严格验证,并在得出关于 EDA 商业模式的结论之前关注 7 月 27 日的报告。
如果您的 BOM 包含小众或成熟制程节点器件,并且需要确认封装、日期码或可追溯性,提交 RFQ,我们的采购团队将进行审核。
来源 #
- Moonshot AI。Kimi K3 — 官方发布简报 — 芯片设计演示的主要来源(在 Nangate 45nm 开放库上自主运行 48 小时 RTL 到流片仿真的流程;100 MHz,约 4 mm²,8,721 tok/s)。完整权重和详细技术报告按 Moonshot 公布的计划定于 2026 年 7 月 27 日发布。
- 市场反应:2026 年 7 月 17 日,CDNS 和 SNPS 下跌约 9%,纳斯达克综合指数下跌约 1%(公开市场数据;例如路透社 / MarketWatch 对当日收盘的摘要)。
- 分析师评论:Bernstein(Robin Zhu)、美国银行、摩根士丹利(Gary Yu)和 Bloomberg Intelligence(Niraj Patel)——上述分析中引用的原始研究笔记。