英飞凌交出了一份创纪录的成绩单。2026财年,公司销售额达到163.53亿欧元,略超2023财年的163.09亿欧元,刷新年度销售纪录。第四季度销售额达到47.06亿欧元,也创下单季新高。
更大的增长还在后面。11月10日,英飞凌公布全年业绩时预计,2027财年销售额将达到约200亿欧元,同比增长超过20%。数据中心供电业务的收入预计接近40亿欧元,成为这份增长预期中最抢眼的一项。
销售创新高,利润和现金流同步改善 #
英飞凌2026财年覆盖2025年10月1日至2026年9月30日。全年主要数据如下。
| 指标 | 2026财年 | 同比变化 |
|---|---|---|
| 销售额 | 163.53亿欧元 | 增长约12% |
| 分部利润 | 32.23亿欧元 | 增长约26% |
| 分部利润率 | 19.7% | 提升2.2个百分点 |
| 净利润 | 15.12亿欧元 | 增长约49% |
| 自由现金流 | 9.93亿欧元 | 改善20.44亿欧元 |
表中分部利润采用英飞凌的Segment Result口径,便于观察各业务板块的经营表现。公司全年按IFRS计算的营业利润为22.14亿欧元。自由现金流则从上财年的负10.51亿欧元转为正值。
年初,管理层预期市场会逐步复苏,各业务的恢复速度存在差异。AI需求随后明显加速,把全年表现推到了年初预期之上。仅AI相关业务,2026财年收入就达到17亿欧元,较上财年翻了一倍以上。
英飞凌自2026年7月1日起采用汽车、电源系统和边缘系统三大事业部架构。以下数据均按新架构重列。
汽车业务仍是最大板块,电动化和智能化继续增加芯片需求 #
汽车事业部2026财年销售额为77.65亿欧元,同比增长5%,占集团收入接近一半。分部利润率为20.0%,比上财年下降0.4个百分点。
这一板块覆盖微控制器、功率器件、传感器和车载连接等产品。电驱逆变器、车载充电机、DC-DC转换器和电池管理系统需要功率与控制芯片,区域控制、辅助驾驶和车载网络又带来更多计算与通信需求。一辆车向电动化、智能化演进时,英飞凌可以参与的电子系统也随之增加。
微控制器方面,英飞凌11月4日公布了AURIX RC1计划。这是公司首个采用RISC-V架构的汽车微控制器平台,计划于2027年上半年提供样品。平台面向下一代车载控制应用,将AURIX和TRAVEO的相关能力引入统一平台,并以支持ASIL D功能安全要求为设计目标。
此前收购的Marvell汽车以太网业务,则补强了车内高速通信产品。随着汽车电子从分散控制走向域控制和区域控制,控制器之间的数据传输也成为英飞凌扩大汽车业务的重要方向。
电源系统增长31%,数据中心成为最强拉动力 #
电源系统事业部是全年增长最快的业务,销售额达到54.34亿欧元,同比增长31%。分部利润率从15.1%升至23.5%,提高了8.4个百分点。
其中,数据中心业务收入达到22亿欧元,约占这一事业部收入的四成。这个数字包含17亿欧元AI相关收入和5亿欧元传统数据中心收入。英飞凌预计,2027财年数据中心业务收入将接近40亿欧元。
AI服务器的算力越高,供电系统承受的压力越大。电力进入机房后,还要经过转换、保护和稳压,才能送到处理器。英飞凌展示的供电路线从11 kV交流输入,经800 V直流等环节,最终降至AI处理器所需的约1 V低压,涉及硅、碳化硅和氮化镓功率器件,以及控制器、栅极驱动和电流检测产品。
这让英飞凌能够参与机房配电、电源模块、备用电源和板级供电等多个环节。随着高功率机柜增加,供电效率、散热和保护能力都需要跟上,功率半导体的需求也随之扩大。
增长还延伸到电网和储能。国际能源署预计,全球用电量将从2025年的约28万亿千瓦时增至2030年的约34万亿千瓦时。数据中心、电动汽车和工业用电共同推动电力基础设施扩建,为功率模块、驱动器和传感器带来更多需求。
边缘系统增速温和,人形机器人带来新看点 #
边缘系统事业部2026财年销售额为31.54亿欧元,同比增长2%,分部利润率为12.5%,较上财年下降1.4个百分点。它覆盖消费、工业和安全等应用,近期最受关注的新方向之一就是人形机器人。
在11月10日的投资者资料中,英飞凌估计,每台人形机器人可配备的自家芯片,合计价值最高可达1000美元。5月的估算约为500美元,新估算上限已达到此前的两倍。管理层在电话会上提到,以太网连接和指尖触觉感知是上调估算的重要原因。
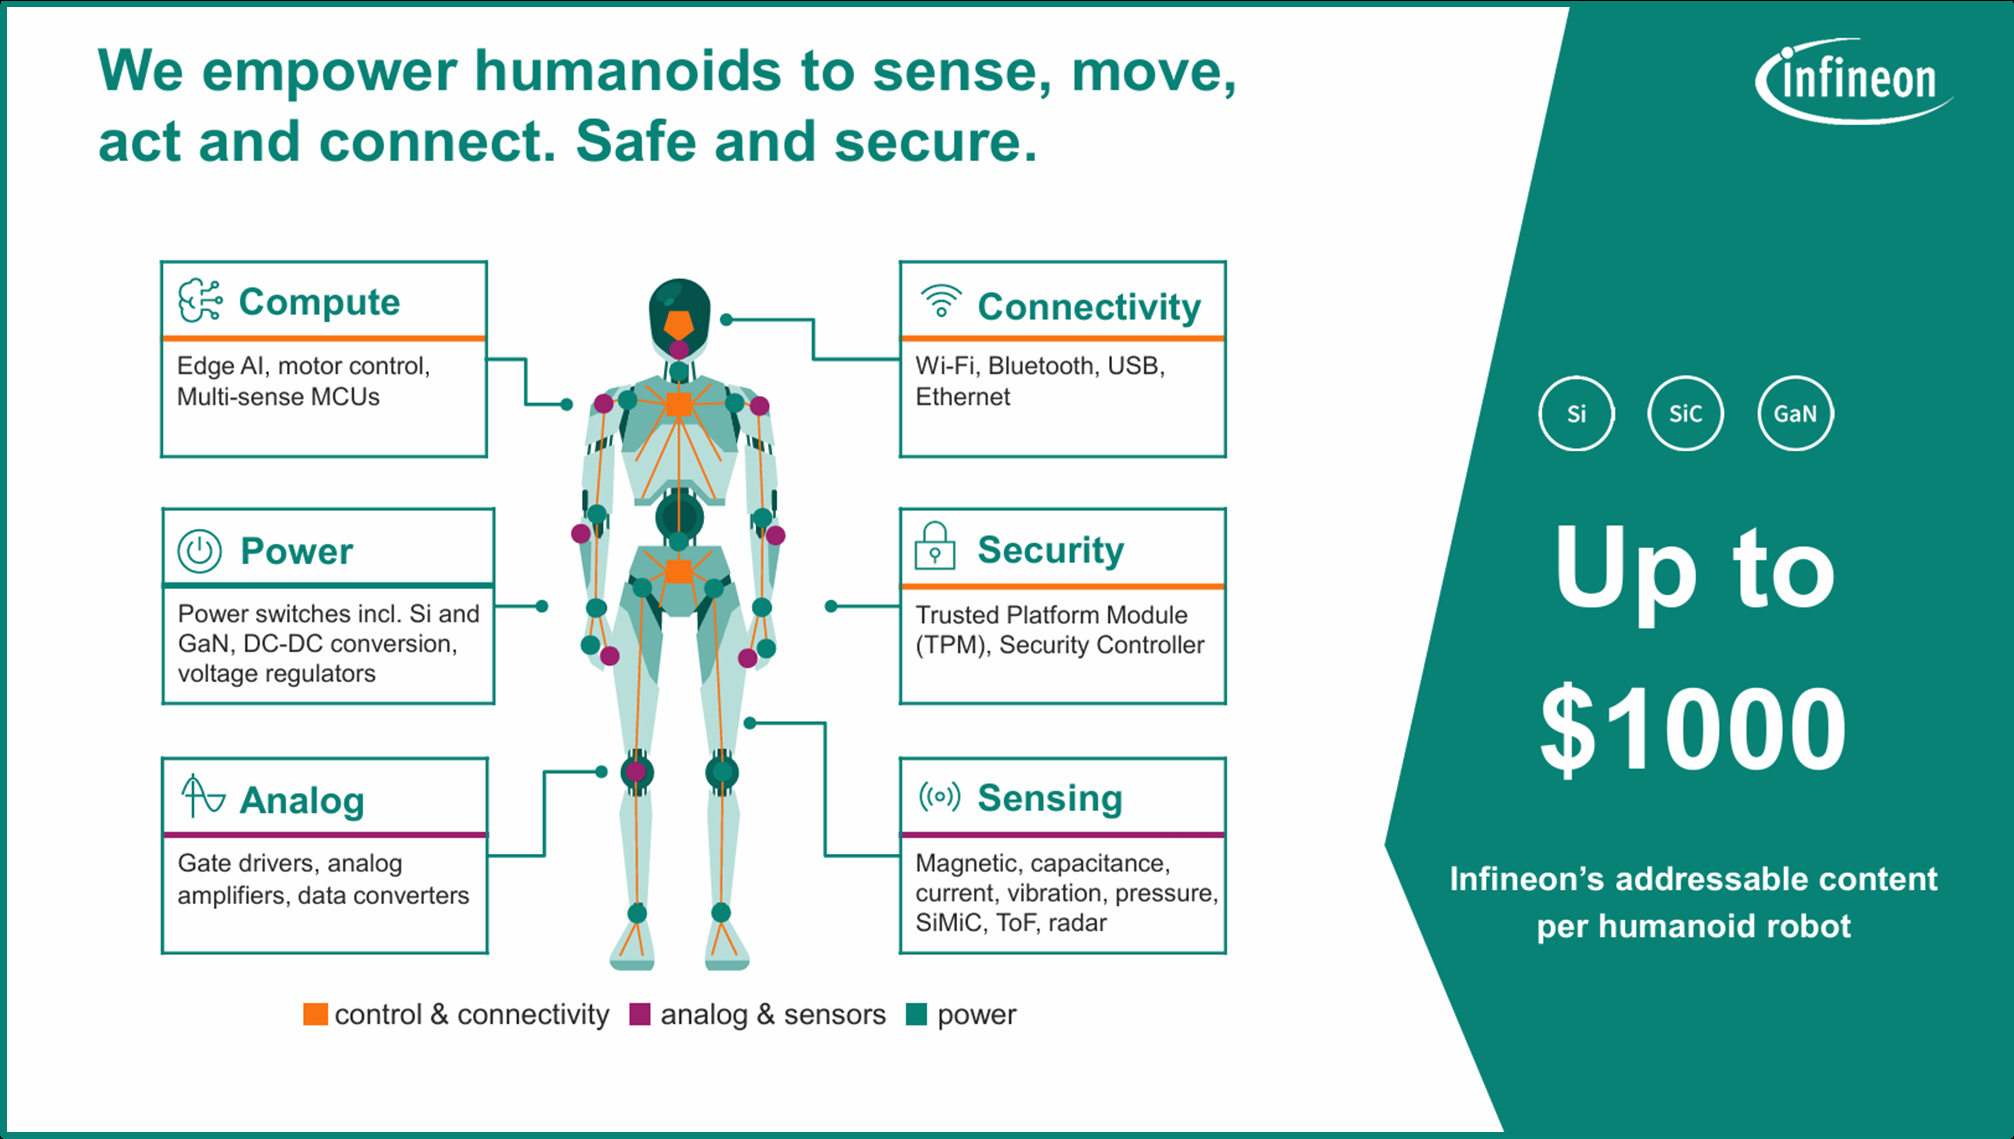
图中六类产品分别承担计算、电力驱动、模拟信号处理、联网、安全和感知功能。例如,关节电机需要功率开关和栅极驱动,动作控制需要微控制器与位置反馈,灵巧手需要触觉感知,各控制节点之间还要持续交换数据。
英飞凌与英伟达的合作已涉及实际控制平台。PSOC Control C3微控制器可通过NVIDIA Holoscan Sensor Bridge接入Jetson Thor,承担电机实时控制。双方还把智能执行器和部分传感器的数字孪生引入Isaac Sim、Isaac Lab,让开发者在仿真环境中调整控制和感知方案。
感知产品也在扩充。2026年7月,英飞凌完成对ams OSRAM非光学模拟及混合信号传感器业务的收购,补强了位置、电容、温度感知,以及CT和数字X射线相关ASIC。
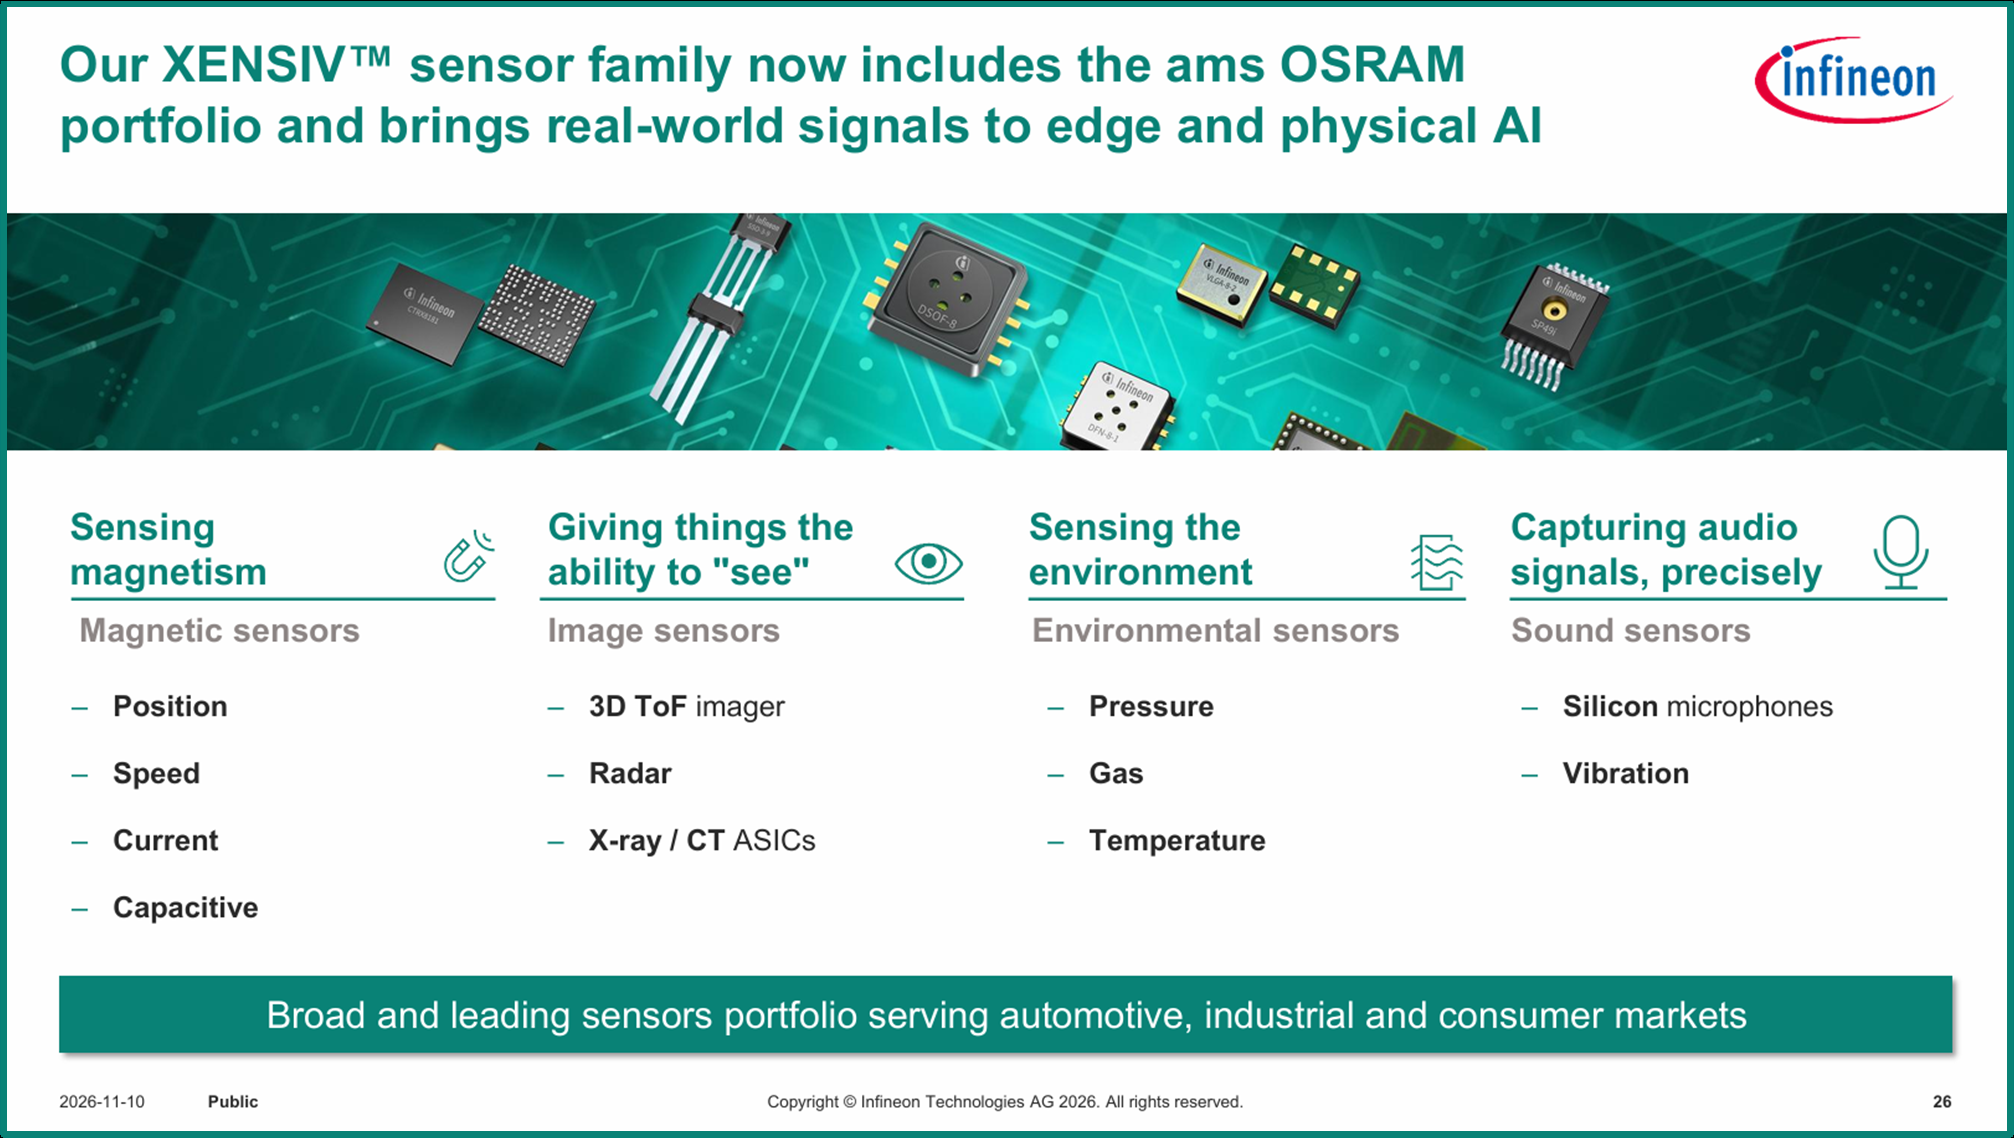
这张图把产品分为四组。磁性与电容感知覆盖位置、转速和电流等信息,ToF、雷达及X射线、CT相关ASIC服务不同的成像与探测应用,环境传感器检测压力、气体和温度,声音与振动传感器采集声学和机械信号。这些产品既能用于机器人,也能进入工业自动化、医疗设备、智能家居和可穿戴设备。
目前,人形机器人仍处于客户平台开发和商业化推进阶段。管理层预计,它对集团收入形成显著贡献还需要数年。
2027年冲向200亿欧元,扩产和业务调整同步推进 #
对于2027财年,英飞凌给出的主要目标是销售额约200亿欧元、分部利润率约25%、自由现金流约18亿欧元。这份展望采用1欧元兑1.15美元的汇率假设。
为承接需求,公司计划投入30亿至35亿欧元。德累斯顿Smart Power Fab已于2026年7月提前开厂,新产能将支持功率半导体业务扩张。
产品组合也在调整。汽车以太网收购强化了连接业务,传感器收购扩大了感知产品线。与此同时,英飞凌已签约将NOR Flash和F-RAM业务以11.2亿美元出售给华邦电子,交易预计于2027年下半年完成。
从163.53亿欧元迈向约200亿欧元,数据中心供电承担了最明显的增量。汽车业务继续提供最大的收入基础,人形机器人则把控制、功率、连接和传感产品带进新的设备平台。2027年的业绩能否再上一个台阶,要看数据中心订单、新产能和客户项目按怎样的速度转化为收入。